2016年3月20日日曜日

三井物産株が好調

三井物産.jpg

日経平均が大きく下がった今年初めに仕込んだ三井物産株が好調です。
取得単価が1,370円で、現在、1,400円ちょいですね。

含み益が9,000円程あって、配当利回りも3%以上。

こういう長期保有に向いている株を沢山取得しておきたいですね。

日本債券型の投資信託も好調です。現時点ではトータルリターンが4%を超えてますね。
まあこれた瞬間的な利回りであり、長期的には1~1.5%程度になるんでしょうけど、それでも十分な利回りです。今週、10万円分買い増ししました。

2016年2月21日日曜日

ベランダ拡張計画の結果 


以前の記事『ベランダを拡張する』の結果報告です。
ベランダを広くする(有効なスペースを増やす)為に、家電製品やカーテンなどを思い切って買い換えました。そしてDIYでベランダの壁面一杯に収納を作りました。
また9年使った食器洗浄機も、とうとう動かなくなった為、買い換えました。

なのでクレジットカードの引落し額は、今後と来月は見るのが怖いです。

購入した家電品他

リビングエアコン   150,000円
ブラインドカーテン   15,000円×3
食器洗浄機       50,000円
大型クッション     15,000円
合 計        260,000円

大きな買い物なので熟考した方がよかった。

やむを得ない出費ですが、ちょっと後悔もあります。リビングのエアコンについては、20,000円程安い値段で販売している通販店がありましたが、結局、長期無料保証がついている大手家電店から購入してしまいました。
しかしよくよく考えると、今のエアコンも壊れたことはないんですよね。なので長期保証はあんまり意味がないかもしれません。

しかし効果は抜群

出費は痛かったですが、その分効果は抜群です。
ベランダは有効面積がグンと増えたので、とても広くなりました。
倉庫に閉まってあったオシャレなアウトドア用のソファーも置けました。
ロールブランドにして窓面がすっきりして、室内の導線もゆったりとしました。

結論としては、効果は抜群で、やってよかったです。もっと早く手を入れるべきでした。

まあ費用対効果の面でも、費用を上回る効果が得られたと思っています。
今度、写真をアップします。


2016年2月17日水曜日

日経平均14,000円台・1㌦=110円のセール期間は終了 

結局、日経平均14,000円台に突入した先週末には、一切、株の追加購入はしませんでした。
また円高になった為、米国株の購入も検討しましたが、やはり一切購入していません。

これが底を打ったとは到底思えないからです。
その一方、三井物産やみずほFを追加購入して平均取得単価が下げておきたかった気持ちもあります。

本当に個別株の購入は結果論でしか語れない為、怖いですね。

・・・という記事を書いていたら、また日経平均が大きく下がって、15,600円台になっていますね。

もしかしたら、第2回目のセール期間が到来するのは、案外すぐかもしれません。

2016年2月13日土曜日

今回の市場暴落で感じた恐怖   

すごい勢いで下落する日本市場。そして円高。

私も年末に購入した個別株や、日経連動の投資信託は、数万円の含み損が発生しています。
今まさに高配当の個別株を大量購入しようと思った矢先に、この大暴落が起きました。

運が良かったです。もちろん市場を先読み出来るわけもありません。
実際、私は日経平均17,000円台の時、PBR・PERも良い水準だと考え、物産株を大量購入するつもりでした。たまたま仕事が忙しくて、購入しなかっただけです。
年末に買った個別株や投資信託は、値段が戻る迄は長期ホールドします。

現在は、労働収入がきちんとあり、生活費や教育費を支払えるので、含み損を抱えた投資商品はそのまま放置出来ます。
しかし私が既にリタイアしていて、安定収入がなく、投資商品を換金して生活している状態だった場合、このような暴落があると、泣く泣く損切りして換金するしかないですよね。
そうやって計算していた生活資金より少なくなり、老後が立ち行かなくなる・・・
十分ありえるシナリオです。

やっぱり、労働収入がある間は、多少リスクがある投資も良いですが、リタイア後は生活資金をリスクの高い商品に投資しないようにしないといけないですね。
ただ、「今が買いの時期!」と思うと、投資したくなります。

その誘惑に負けない意思を自分が持てるか自信はないです。

2016年2月9日火曜日

相場が不安定なので、債券型の投資信託を買います

ニッセイアセット.jpg
今日も、日経平均は下がりましたね。

投資初心者の私は、時期と銘柄を分散して投資すべき

三井物産やみずほFを買い増したいのですが、未だ下がりそうなので、少し様子をみます。
最近、三井物産300株、みずほF100株を割安と思った時期に購入しましたが、更に値下がりし、含み損が発生しています。
但し、100株ずつ少しずつ買い増しする「自己ルール」を守っていたので大きな痛手はありません。

三井物産の株が1,400円を切った時に一気に500株位を購入したい衝動に駆られましたが、ぐっと抑えて
本当に良かったです。今思うとゾッとします。

債券型の投資信託を買い増し

私は投資初心者なので、まだ投資信託を十分理解はしていません。
ですが、こういった株が下落局面でも、債券型の投資信託は比較的影響がないと認識していて、
今が正にその状態ですね。

「ニッセイ国内債券インデックスファンド」や「三井住友TAM-日本債券インデックスe」は安定して
少しずつ基準価格が上がっています。

トータルリターンで年率1.7~2.0%前後で推移してますね。
勿論リスクはありますが、定期預金よりはるかに利率は良いわけですし、
これらをゆっくり買い増しする予定です。

私のような初心者は、拙速に大金を投資してはいけないことが、今回、良く分かりました。

2016年2月4日木曜日

今は外国株の買い時なのか?

マネックス証券で外国株を購入する準備は既に整えました。

米国株でポートフォリオを構築しているブロガーさんの記事を参考に、早く購入したいのですが、
円安の今が買い時なのかどうかが良く理解できません。

円安の今、敢えて米国株を購入する意味は?

米国株そのものは、株価が下がっている優良銘柄がいくつかあるようです。
しかし為替を考えると、いまの円安の時期に仕込むのが良いのか判断がつきません。

一方、今後も2020年迄は更に円安が進み、130円超もあり得るというアナリストもいます。
しかしその予想があたるかどうかは誰もわかりません。

信頼できるのはヒストリカルデータのみ

唯一絶対的に信用出来るのは「過去データ」のみです。過去10年の為替レートの動きをみると約80~125円の
幅に収まっています。
つまり今の120円は過去最高の「円安」なのです。

そう考えると、どうしても今、大量にドルを買う気にはなれないですよね。


勉強の意味で少しだけ購入しますかね。

つい最近まで投資信託の仕組みも良くわかりませんでしたが、試しに少額で投信を購入して値動きを見ると直ぐに商品の特性をつかむことが出来ました。
自分への投資として米国株を少し購入してみます。

2016年2月3日水曜日

追加購入 三井物産・みずほフィナンシャル・ニッセイ日本債券ファンド

三井物産.jpg

本日は、また日経平均がさがりましたね。
そのなかでも、私が狙っている三井物産は大きく値を下げました。

ポートフォリオの核にしたい三井物産株

少し前から、ダメ元で最近の最安値「1,260円」で指値注文を入れていました。
まあ無理だろうなあと思いつつ見ていたのですが、本日、見事成約しました。

三井物産は、少し前に1400円台後半・1300円台後半でそれぞれ100株ずつ購入していたので、今日の購入により、平均所得単価が大きくさがり「1300円台中盤」に落ち着きました。
今後もコツコト買い増しをして1,200円台にまで下げれば含み損が出ることはないと予想しています。
そうなれば、元本割れしない配当率4%台の商品を手に入れたことになります。

同じく高配当のみずほフィナンシャル

高配当のみずほフィナンシャル
みずほフィナンシャルは、191円で100株分購入出来ました。
ここも割安な時期に、コツコツ購入したいと思います。

手堅く利率の良い低リスクの投資先として

また、信託報酬が安いことで人気がある「ニッセイ日本債券ファンド」も10万円分追加購入しておきました。
国内債権ファンドなので、今のように経済情勢が落ち着かない時期も安定しています。
常に運用利回り1.0~1.7%位で落ち着いていて、定期預金より遥かに利回りが良いです。
これをコツコツ毎月購入します。

まだまだ投資先を見つける必要があります

投資先が決まっていない余剰資金残高がまだまだあります。
はやく盤石なポートフォリオを構築したいですね。
他のブロガーさん達の実績を拝見すると「運用率3.5%超」の盤石なポートフォリオを構築し、この基盤には多少の調整はするものの殆ど手を入れないという方達が沢山います。
そういった方々のブログも参考に焦らずじっくり5年間で盤石なポートフォリオを構築したいと思います。

2016年2月2日火曜日

詳細シミュレーション その2

やはりリタイア実現はそんなに甘いものではなかったです。
その後、妻にシミュレーション結果について話したところ、
「子供達の結婚式のお祝い費は?」
「子供達が家を買ったらお祝いあげないといけないよ?」
「この家のリフォーム代は?」
と鋭い突っ込みを頂きました。

そういった特別なイベント費用を入れたのと、更に収入見込みを少なく、生活費を増額して、ストレスケース②を作成しました。結果としては、予定通り5年後にリタイアは出来ますが、老後の資産は心許ないものになりました。生活費増額の理由は「家電買替の積立費」として月1万円(年10万円)追加しました。
今度、アシスト自転車やエアコンも買うので、それなりに積み立てておく必要があることに気付きました。
ストレスケース その2:設定条件

2016年当初の金融資産  5,000万円
リタイア後労働収入   なし
生活費         46万円/月 子供が一人巣立つ毎に▲2万円
教育費         100万円/年・一人あたり
特別イベント費     子供の留学・結婚・家購入費、リフォーム代 計1,700万円の出費
運用利回り       50歳迄 1.5% 60歳迄 1.5% 61歳以降 1.5%
年金          年金財政の悪化により受領時期67歳に延期、金額は80%に減少

シミュレーション ストレスケース②.jpg

予定は変えず5年間にリタイアします

老後の蓄えが、やや少ないのが気になります。老後に突発的な損失が出ると厳しいと思います。
実際には、リタイア後も未だ40歳代でバリバリ活動するので「リタイア後:労働収入無」ではないので、老後の資産はもっと多いと思います。しかし、今からリタイア後の労働収入をあてにしていると、それはもう「リタイア」とは言えなくなるので、敢えてみていません。

教育費や生活費も相当余裕を見ていますが、特に教育費は「聖域」ですので、今から減額することは絶対にしません。

まだシミュレーションの精度に不安が残るので早めに専門家にチェックしてもらうことにします。


2016年1月31日日曜日

「持てる若者」と「持たざる若者」の格差は、一生かけても埋まらない

持てる者.jpg

最近、ますます日本の格差の根深さを感じてしまいます。
『他の国の格差はもっと酷い。日本は未だ平等』という意見はもっともです。
しかし日本の『持てる者』と『持たざる者』の格差も相当大きいと思います。
経済学は私の専門外ですが、資本主義社会では歴史的にも全世界的にも「r>g」により格差は広がる仕組みになっています。そのことを、我々の身近にいそうな日本の二人の若者を例に、彼らの人生をシミュレーションをしてみたいと思います。

二人の若者の人生

①持たざる若者 裕福でない家庭。地方で育ち、上京して働き、家族を持った若者
②持てる若者  一般的な東京の家庭で育ち、東京で働き、家族を持った若者
 この二人の能力・努力・運は全く同じとします。

大学を卒業する為に288万円の負債を背負う「持たざる若者」

持たざる若者は、大学費用を奨学金でまかないますが、その返済額は総額288万円にも上ります。
※マイナビスチューデント『4割以上の人が活用した奨学金、返済額は平均288万、完済までは約16年』

奨学金に関する世論は『無計画に借りる学生にも問題がある』『そもそも全員が大学に行くべきなのか?』というものもあります。しかし私は、未だに学歴至上主義が蔓延る日本社会で、借金をしてでも大卒になっておきたいと思う若者の心理は妥当なものと思います。
ただその代償は非常に大きく、持たざる若者は288万円の負債を背負って社会に放り出されるのです。
一方、持てる若者は、自宅から普通に大学に通い、卒業して社会に出るのです。

この格差は、持たざる若者達の努力が足りないからとか、認識が甘いとかいう話では当然ありません。持たざる者として生まれた以上、一個人の努力で改善出来るような性格のものではないのです。

「持てる若者」は人生を謳歌し、「持たざる若者」は一生働く人生

次に持てる者・持たざる者の2人の若者の貯蓄格差を見てみたいと思います。

①持たざる若者 
若者は10年かけて奨学金を返済し終わり、家族が出来た為、33歳の頃、東京で3,000万円の家を購入します。その為、銀行から3,000万円を25年住宅ローンで借ります。年間返済額は147.6万円(月12.3万円)。
この場合、25年間で総額3,672万円の支払い、つまり利息は672万円も支払うことになります。
※フラット35HP「ローンシミュレーション」にて金利1.67%で算出

親の援助がない若者は3,000万円の持ち家を得る為に「3,672万円」も支払わなければならないのです。

②持てる若者
元々東京に住んでいて、そのまま東京で就職・家族を持った「持てる若者」は親から家を貰えることになりました。(親と同居、親の死後に相続を想定)
「持てる若者」は「持たざる若者」が奨学金を毎年返済している間、同額(28.8万円)を10年間、金利1.67%で運用して貯蓄し、総額320万円を貯蓄出来ました。加えて持ち家にお金を払う必要がないので、その分も貯蓄します。上のローンと同じ条件で25年間、毎年147.6万円を金利1.67%で運用して貯蓄し、総額4,610万円の貯蓄が出来ました。総額で4,930万円を貯金しています。

持たざる若者が35年間で奨学金「288万円」と住宅ローン「3,672万円」を返済している内に、持てる若者は「4,930万円」も貯蓄したのです。

二人の格差は広がる一方!定年時の金融資産は3倍の差に

①持たざる若者 金融資産3,030万円
持たざる若者は、奨学金と住宅ローンの「計3,960万円の借金」を完済し、60歳近くになってようやく本格的な貯蓄を開始しました。毎年200万円ずつ貯蓄し、年利1.67%で運用します。
65歳の退職時点で退職金2,000万円含めて「金融資産は3,030万円」
今後の年金制度も不透明な時代、持たざる若者の貯蓄は十分ではなく、65歳以降も働かざるを得ないのです。一生かもしれません。

②持てる若者 金融資産8,500万円
一方、持てる若者は60歳時点で既に「金融資産4,930万円」を所有しており、その後も複利運用で雪だるま式に貯蓄額が増えていきます。退職時点では、退職金2,000万円含めて「金融資産は8,500万円」。持たざる若者の3倍です
『持てる若者』は既に準富裕層に入っていた為、資産は複利運用で増え続けるのです。

二人の格差は老後も広がる一方で「持たざる若者」は「持てる若者」に一生追い付くことはありません。
二人は同じ能力で同じ努力をし、幸運の量も一緒にも関わらず、持たざる若者は一生かけて働き続け、持てる者は余生を謳歌するのです。


この格差は現実。受け入れるしかない。しかし・・・

この格差は、多くの人が実際に感じているものだと思います。
私に、この残酷な格差を改善する力は持っていません。非力です。
しかし、少しでも抗うことは出来るかもしれません。持たざる若者達をサポートする活動です。
私が出来る範囲で、持たざる若者達に、教育を、知恵を出来る限り早い段階で伝えたいと思います。


2016年1月30日土曜日

お金と時間は節約して大事に使うことを、子供に教える

HOBBY.jpg私はせっかちです。

歩くのも食べるのも早いし、待ち時間を極力なくすようにします。
仕事でも先に結論を言ってもらうように相手に伝えています。

時間を有効に使うことをいつも考えているからです。同じ考えの人も多いと思います。

我々が未だ20代の頃、妻に、常々私が考えていた「時間の節約には複利的効果がある」という自論を話したら、妻も同じ考えを持っていて妙に話が盛り上がった、
ことを今でも覚えています。

その時から我々は気が合うと感じました。

一方、子供達は、私から見るとダラダラしています。朝も起きてからダラダラとテレビを見ながらご飯をダラダラ食べて、ダラダラ着替える。(笑)

休みの日も計画性なくダラダラしています。

まあ子供とはそんなものなんでしょうけど、今から時間の大切さを教えておきたいと思っています。

【時間も金も複利で利いてくるから違いが出る】

貯蓄は複利で溜まっていく為、年利1%が10年後には大きな差になります。
良く言われることです。

時間を有効に使うことは、この「複利」の考えに良く似ていると、私は常々思っています。
一日のなかで、うまく時間をやりくりして、1時間分を確保出来たとします。
その1時間を何に使うかは人それぞれですが、例えば会社の仕事に役立つ資格取得に使う場合をとします。
一日1時間を確保して資格勉強を1年間つづけたら365時間分を確保出来たことになります。

【時間節約による複利効果の事例】

これを3年間継続すると、365時間×3=1,095時間を確保したことになりますが、その効果は
複利効果と同じような効果で、実は1,500時間分とか2,000時間分の効果があると私は感じています。

【1年目】365時間の勉強で資格を取得
     ⇒会社から資格取得給が得られるようになる。
【2年目】更に365時間を利用し、その資格の実務経験を積む。仕事の幅と質が向上。
     ⇒資格取得給に加え、仕事のパフォーマンスが上がったことから評価が上昇、給与が上がる。
【3年目】更に365時間を利用し、その資格の実務を極める。自分の市場価値が上昇、転職も可能に。
     ⇒資格取得給、給与上昇に加え、より有利な転職も可能なスキルを身につけられた。

極端な例ですが、「時間の節約効果は複利に似ている」という私の論拠はこういったことです。
時間節約で得られた余剰時間という資源を、資格取得・健康維持・趣味等に長期にわたって投入し、続ければ続けるほど複利的な大きな効果を得られると考えています。

「継続は力なり」という言葉には、継続することで、その力は複利的に大きくなるという考えが含まれていると私は理解しています。

【子供達に時間と金の複利効果を教えたい】

時間の無駄を省いて節約し、溜まった時間で好きなことや自分の身になることをする。これを早い段階で子供達に腹に落ちるように教えてあげたい。
これを早い段階で理解した人は、能力の身に付くスピードや金の溜まるスピードは複利的にアップすると思います。

私が、この考えに基づいて日々節約に徹しているかというと自信がないですが、常に念頭に置いて生きてはいるので、それだけでも違いはあると思っています。

お金と時間、大切に使います。

2016年1月28日木曜日

とうとう妻がダウンしました。いまやっと家事が終わりました。 

PASTA.jpg

今日も仕事の妻。朝から喉の調子が悪くしんどそう。
案の定、風邪をこじらせたようだ。

なので、今日も私が夕食を担当することにしました。
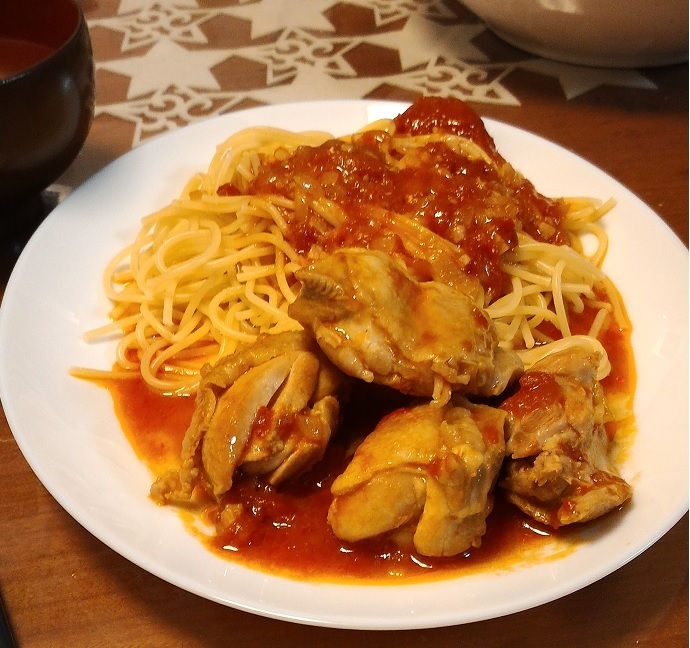
妻には先に風呂に入ってもらい、その間に、鶏肉のトマトソース煮とサラダを作りました。

鶏肉ソースはパスタに合えても良いし、おかずとしてご飯と一緒に食べても美味しい。
妻に教えてもらった料理です。

妻も「美味しい」といってくれて、全て平らげた後、今日はそのまま寝てもらいました。
後片付けも、ささっと終わらせて、後は子供達の勉強を見て終わり。

自分で言うのも自画自賛で恐縮ですが、なかなかの良き主夫ぶりでした。

【21:50】
ようやく全ての家事が終わりました。子供の弁当箱を洗って、空になっていた2本のお茶ポットにお茶
注いで冷蔵庫に入れました。夜中に喉を乾かした子供達が起きて、コポコポとお茶を飲むのです。
いま子供達も自分の寝床に入っていきました。

妻が毎日やっていることをたった二日間やっただけですが、妻を早く寝かせられたことの達成感が心地よい。やわらかな幸せを感じます。

それでは皆さんもおやすみなさい。

 上の子供 は今年4月に社会人になり、独り暮らし。2番目は親孝行な大学生で、授業料は殆どかかりません。 3番目も進路が決まりました。 このように教育費も1/3になり、資産は急激に増えています。このブログを始めた10年前の自分は全く想像していなかった現在。しっかり記録をつけて、少し...